- 개념
- 실물사업자의 금지금 실물 인수도와 관련된 KRX금시장 이용정도에 따라 법인세/소득세 세액공제 혜택 부여(조세혜택, 일몰종료, 2019년 12월 31일)
- 세액공제 방법
-
적격금지금생산(수입)업자가 2019년 12월 31일까지 매도한 금액 및 실물사업자가 보관기관(한국예탁결제원)에서 인출한 금지금과 관련한 매수금액에 대해서는 다음 ① 또는 ② 중에서 선택하는 금액을 법인세 또는 소득세(사업소득에 대한 소득세만 해당)에서 세액 공제를 받을 수 있습니다.(조세특례제한법 제126조의7 제8항)
-
- ①
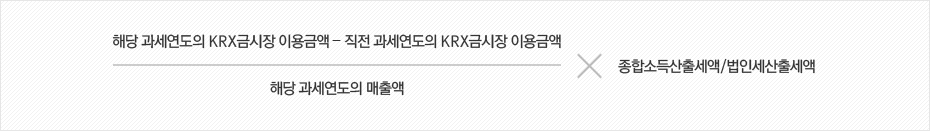
주의KRX금시장에서 최초로 매매거래하는 경우에는 직전 과세연도의 KRX금시장 이용금액을 '0'으로 하고 계산
-
- ②
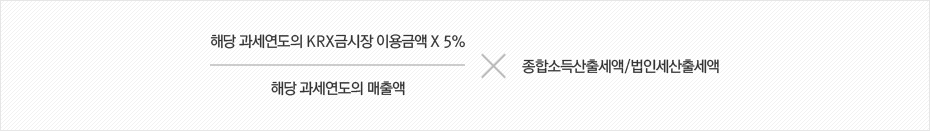
주의다만, 법인세/소득세 세액공제액의 20%에 대해 농어촌특별세가 부과됩니다.(농어촌특별세법 제2조, 제5조)
-
법인세/소득세 세액공제 GLOBAL PREMIER EXCHANGE
- HOME
- 규정/제도
- 일반상품제도
- 금시장
- 세제혜택
- 법인세/소득세 세액공제